
Pourquoi la retraite se prépare bien avant le dernier jour de travail
Le besoin le plus fréquent n’est pas seulement de connaître le montant de sa future pension. C’est de savoir si le budget permettra de vivre correctement, de conserver ses habitudes et de faire face aux dépenses imprévues. Préparer sa retraite sereinement consiste donc à transformer une période floue en décisions concrètes, étalées dans le temps. Cette organisation concerne aussi le rythme de vie, la santé et les besoins quotidiens qui évoluent avec l’âge.
Sur le terrain, les situations les plus difficiles ne viennent pas toujours d’un revenu insuffisant. Elles résultent souvent d’un budget jamais testé, d’un logement devenu trop coûteux à entretenir ou de dépenses régulières oubliées dans les calculs. Une préparation utile commence par une photographie réaliste de la vie actuelle, puis simule plusieurs scénarios pour identifier les ajustements possibles avant le départ.
La santé mérite une place particulière dans cette réflexion, car elle influence à la fois le budget et l’organisation des journées. Une complémentaire santé pour seniors peut accompagner cette nouvelle étape, notamment lorsque les besoins en optique, en audition, en soins courants ou en assistance deviennent plus présents. Pour aller plus loin sur l’entretien de soi après 60 ans, l’article d’Odyssante consacré aux complémentaire santé pour seniors propose aussi une approche utile des soins capillaires après 60 ans pour garder des cheveux en bonne santé. Cette lecture complète une préparation de retraite centrée sur les besoins réels du quotidien et sur une protection santé adaptée.
Commencer par établir un budget de retraite réaliste
Le budget à la retraite ne doit pas être une simple addition des dépenses actuelles. Certaines charges diminuent, comme les trajets domicile travail, tandis que d’autres augmentent, notamment les loisirs, les déplacements, l’aide à domicile ou certains frais de santé. La bonne méthode consiste à classer chaque dépense selon trois niveaux.
Les dépenses fixes à sécuriser
Le logement, l’énergie, les assurances, les impôts, les abonnements essentiels et les remboursements d’emprunt constituent le socle du budget. Additionnez-les sur douze mois, en intégrant les factures annuelles. Une assurance payée 480 euros par an représente 40 euros par mois dans le budget réel, même si elle n’apparaît qu’une seule fois sur le relevé bancaire.
Les dépenses variables à observer
Alimentation, carburant, vêtements, sorties et cadeaux varient d’un mois à l’autre. Reprenez les relevés bancaires des six derniers mois plutôt que de vous fier à une estimation de mémoire. Cette période révèle souvent les dépenses discrètes, comme les achats en ligne, les repas pris à l’extérieur ou les frais liés à un véhicule.
Les dépenses occasionnelles à mensualiser
Travaux, entretien de la voiture, remplacement d’un appareil électroménager et vacances doivent être transformés en provisions mensuelles. Par exemple, 1 200 euros de dépenses prévisibles sur l’année correspondent à 100 euros à réserver chaque mois. Cette approche évite de confondre un mois exceptionnellement calme avec un budget réellement équilibré.
Tester le niveau de vie avant de partir
Une simulation simple permet de vérifier si la retraite envisagée est supportable. Supposons qu’un foyer dépense aujourd’hui 2 400 euros par mois et anticipe 1 950 euros de revenus mensuels à la retraite. L’écart de 450 euros ne signifie pas automatiquement qu’il faut renoncer au projet. Il faut d’abord distinguer les dépenses qui disparaîtront, celles qui resteront et celles qui apparaîtront.
Le test le plus concret consiste à mettre de côté, pendant six mois, la différence estimée entre les revenus actuels et les futurs revenus. Si le foyer prévoit une baisse de 450 euros, il peut virer cette somme sur un compte séparé chaque mois. Cette expérience mesure la capacité d’adaptation du ménage et constitue en même temps une épargne de précaution. Si le montant est trop difficile à tenir, le départ doit être réexaminé ou le budget ajusté.
Prévoyez également deux scénarios. Le premier correspond à une retraite active, avec davantage de voyages, de sorties et de projets. Le second intègre une baisse du rythme, des dépenses de santé plus élevées ou une aide ponctuelle à un proche. La marge entre ces scénarios indique le niveau de sécurité financière dont vous avez besoin.
Vérifier ses droits et son calendrier
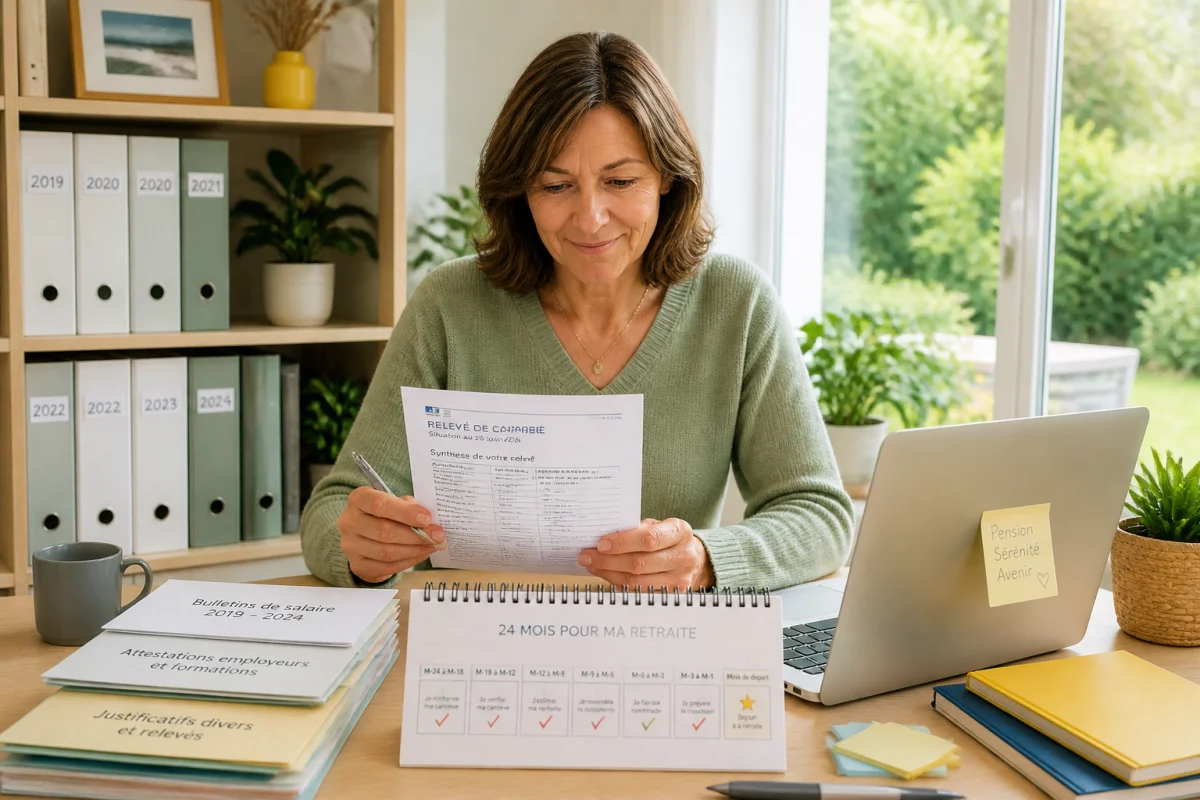
La préparation administrative doit commencer assez tôt pour laisser le temps de corriger une anomalie. Rassemblez les bulletins de salaire, attestations de chômage, justificatifs de maladie, relevés de carrière et documents relatifs aux périodes travaillées à l’étranger. Comparez ensuite les périodes connues avec votre parcours professionnel réel.
Une erreur de quelques trimestres peut modifier la date de départ ou le montant de la pension. Lorsqu’une période manque, recherchez un justificatif avant de contacter l’organisme concerné. Les démarches sont plus simples lorsque les pièces sont classées par année dans un dossier numérique et un dossier papier.
Établissez un calendrier à rebours sur vingt-quatre mois. Inscrivez les demandes d’estimation, la vérification des droits, les décisions concernant l’activité professionnelle, les démarches auprès de l’employeur et les changements éventuels de contrats. Cette organisation évite de concentrer des choix importants dans les dernières semaines.
Anticiper les dépenses de santé sans dramatiser
Les dépenses de santé doivent être intégrées au budget comme un poste prévisible, pas uniquement comme un risque exceptionnel. Analysez les remboursements réellement reçus au cours des deux dernières années et repérez les postes les plus fréquents. Une personne qui porte des lunettes, utilise des appareils auditifs, suit des soins dentaires ou consulte régulièrement n’a pas les mêmes priorités qu’une personne ayant peu de dépenses sur ces postes.
Pour comparer une complémentaire santé, partez des besoins observés plutôt que d’une promesse générale de couverture. Vérifiez les garanties correspondant aux soins courants, à l’hospitalisation, à l’optique, au dentaire et à l’audition. Examinez aussi les services d’assistance proposés, car l’accompagnement pratique peut compter autant que le remboursement dans certaines situations.
Une solution adaptée aux seniors peut ainsi rendre le budget plus lisible et soutenir l’organisation quotidienne. Les offres spécialisées, comme celles présentées par Odyssante, permettent d’étudier des garanties et des services pensés pour cette étape de vie. Le bon réflexe consiste à mettre en regard les garanties avec les dépenses personnelles, puis à conserver une marge pour les besoins qui peuvent évoluer.
Repenser le logement et le rythme de vie
Le logement représente souvent le principal levier d’organisation. Un crédit bientôt terminé, une maison devenue trop grande ou des travaux d’accessibilité peuvent changer l’équilibre financier. Calculez le coût annuel complet du logement, en incluant chauffage, entretien, taxe foncière, charges de copropriété et déplacements imposés par sa localisation.
Ne prenez pas une décision uniquement sur le prix de vente ou le montant du loyer. Comparez aussi la proximité des commerces, des professionnels de santé, des transports et des proches. Un logement légèrement plus cher peut réduire les frais de voiture et simplifier les tâches quotidiennes. À l’inverse, un logement peu coûteux mais isolé peut entraîner de nouvelles dépenses.
Le rythme de vie mérite le même niveau de préparation. La transition entre emploi et retraite est plus confortable lorsqu’elle comporte des repères réguliers, comme une activité physique, un engagement associatif, une formation ou un projet personnel. Ces activités n’ont pas besoin d’être coûteuses, mais elles doivent être inscrites dans l’agenda pour éviter une rupture brutale après le départ.
Construire une réserve et éviter les erreurs classiques
Une épargne de précaution dédiée aux imprévus apporte une vraie souplesse. Son montant dépend des charges du foyer, mais le calcul doit partir des dépenses essentielles et non d’un chiffre standard. Un ménage qui supporte 1 800 euros de charges incompressibles par mois n’a pas le même besoin qu’un ménage dont les charges atteignent 3 000 euros.
Évitez de compter sur une rentrée exceptionnelle non garantie, de sous-estimer les dépenses annuelles ou de conserver plusieurs contrats sans vérifier leur utilité. Une autre erreur fréquente consiste à repousser les questions de santé et d’assistance, alors qu’elles peuvent être intégrées progressivement dans le budget et dans le choix des garanties.
Enfin, ne modifiez pas tout en même temps. Commencez par les postes qui produisent le plus d’effet, comme le logement, les assurances, les dettes et les transports. Une économie régulière de 150 euros par mois apporte davantage de visibilité qu’une réduction ponctuelle difficile à maintenir.
Une feuille de route pour passer à l’action
Cette semaine, rassemblez vos relevés bancaires et calculez la moyenne mensuelle de vos dépenses. Dans le mois, vérifiez votre relevé de carrière, listez les revenus attendus et demandez une estimation actualisée de vos droits. Dans les trois mois, testez votre futur budget, examinez votre logement et faites le point sur vos dépenses de santé.
Conservez ensuite un rendez-vous annuel avec vous-même, ou avec les personnes qui partagent votre budget. Les revenus, les contrats, le logement et les besoins de santé évoluent. Une retraite bien préparée n’est donc pas un dossier figé, mais un système simple que l’on ajuste au fil du temps.
Une retraite sereine se construit par petites décisions
Préparer sa retraite sereinement revient à rendre visibles les choix qui étaient jusque-là dispersés. Un budget testé, des droits vérifiés, une réserve adaptée, un logement cohérent et une couverture santé alignée sur les besoins forment une base solide. Le meilleur moment pour commencer est celui où une décision reste encore facile à modifier, car chaque ajustement anticipé laisse davantage de liberté au moment du départ.